Démarrer une activité de loueur en meublé non professionnel ou passer au régime réel change tout en matière d’obligations comptables. Documents à produire, charges à enregistrer, liasse fiscale à transmettre : il est facile de se sentir dépassé. Pourtant, avec les bons repères, la comptabilité du LMNP devient parfaitement maîtrisable. Quelles obligations s’appliquent selon votre régime ? Qu’est-ce qui entre concrètement dans une comptabilité au réel ? Quels documents doit-on produire ? Dans ce guide, vous découvrirez comment fonctionne la comptabilité du LMNP, de la tenue des comptes à la déclaration fiscale.
L’essentiel à savoir
- Au micro-BIC, les obligations comptables se limitent à la tenue d’un registre des recettes et à la déclaration sur le formulaire 2042 C PRO. Pas de bilan, pas de liasse fiscale ;
- Au régime réel, la comptabilité LMNP est complète : bilan, compte de résultat, dépôt de la liasse fiscale 2031-SD et ses annexes 2033 ;
- Au régime réel, toutes les dépenses et les recettes sont comptabilisées à la date de facture (et non au moment de l’encaissement).La liasse fiscale est à transmettre chaque année à l’administration fiscale, obligatoirement par voie dématérialisée (EFI ou EDI-TDFC) ;
- Pour gérer votre comptabilité LMNP, vous pouvez utiliser un logiciel, la tenir vous-même ou faire appel à un expert-comptable spécialisé. Au régime réel, ce dernier est fortement recommandé pour sécuriser vos déclarations et optimiser votre fiscalité.
Quelles sont les obligations comptables d’un LMNP selon son régime ?
Les obligations comptables d’un loueur en meublé non professionnel varient radicalement selon le régime fiscal choisi. Au micro-BIC, elles sont quasi inexistantes. Au régime réel, elles deviennent structurées et substantielles. Voici ce que chaque régime implique concrètement.
Au régime micro-BIC : une comptabilité allégée
Au régime micro-BIC, la comptabilité du loueur en meublé est volontairement simplifiée. L’abattement forfaitaire (50 % pour une location longue durée ou un meublé de tourisme classé, 30 % pour un meublé non classé) est appliqué automatiquement par l’administration fiscale sur les recettes déclarées. Aucun calcul de charges, aucun bilan, aucun compte de résultat à produire.
Les obligations se limitent à :
- Tenir un livre des recettes : enregistrement chronologique de tous les loyers perçus, avec les justificatifs correspondants ;
- Déclarer les recettes brutes annuelles sur le formulaire 2042 C PRO lors de la déclaration de revenus ;
- Conserver tous les justificatifs (quittances de loyer, factures) pendant au moins 10 ans.
Erreur fréquente : négliger la conservation des justificatifs au micro-BIC sous prétexte que « c’est simple ». En cas de contrôle fiscal, l’administration peut les exiger. Leur absence expose à une taxation d’office.
Au régime réel : une comptabilité complète et structurée
Au régime réel, les obligations comptables pour un loueur en meublé non professionnel sont bien plus étendues. Contrairement au micro-BIC, chaque recette et chaque charge doit être enregistrée, justifiée et intégrée dans des documents comptables formalisés.
La comptabilité au régime réel est une comptabilité d’engagement : les opérations sont enregistrées à la date à laquelle elles sont dues ou engagées. Un loyer dû en décembre mais encaissé en janvier est ainsi comptabilisé en décembre.
- Le livre-journal des recettes et dépenses ;
- Le grand livre qui regroupe les écritures par compte ;
- Le FEC (Fichier des Écritures Comptables) ;
- La liasse fiscale 2031-SD (qui comprend le bilan comptable, le compte de résultat et le tableau des immobilisations et amortissements) et ses annexes 2033-A à 2033-G.
Voici un récapitalatif en image des obligations comptables pour un loueur en meublée au Micro-BIC ou au régime réel :
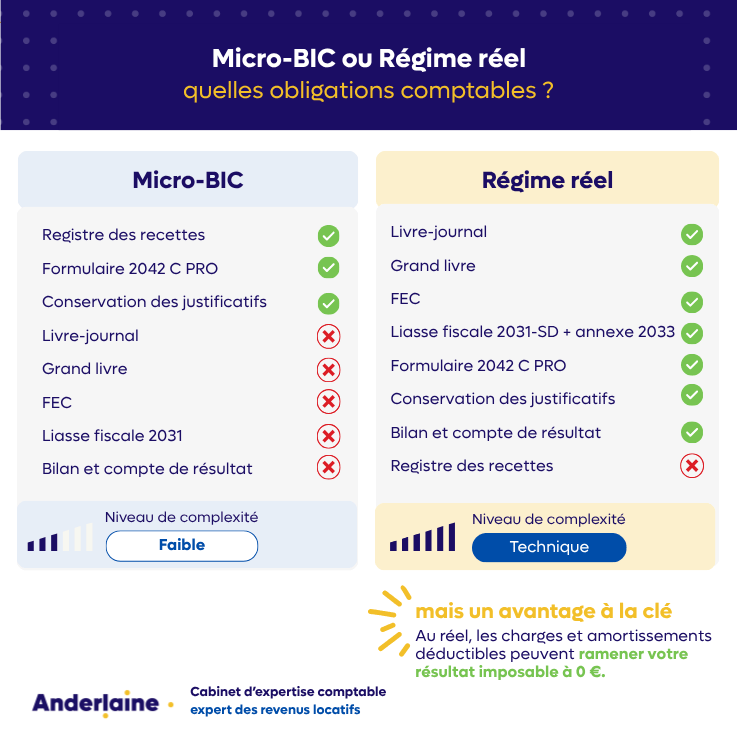
L’avantage du réel : les charges et amortissements déductibles peuvent ramener votre résultat imposable à 0 €.
Comment fonctionne concrètement la comptabilité d’un loueur en meublé non professionnel au régime réel ?
Au régime réel de la location meublée, la comptabilité ne se résume pas à une liste de documents. Elle retrace fidèlement l’ensemble des flux financiers liés à votre activité : recettes exigibles, charges engagées, immobilisations inscrites à l’actif et amortissements calculés. Voici comment chaque élément s’intègre dans la comptabilité d’un loueur meublé.
Les recettes locatives : ce qui entre dans la comptabilité
En comptabilité LMNP au régime réel, les recettes ne se limitent pas aux seuls loyers perçus. Tout ce que le locataire vous verse dans le cadre de la location est à enregistrer : les loyers bruts, bien sûr, mais aussi les provisions sur charges refacturées (eau, électricité, charges de copropriété récupérables).
La date d’enregistrement comptable est celle de l’exigibilité du loyer (c’est-à-dire la date à laquelle il est dû) et non celle de son encaissement effectif. C’est l’une des règles fondamentales de la comptabilité d’engagement, qui s’applique obligatoirement au régime réel.
Erreur fréquente : beaucoup de loueurs en meublé omettent d’inclure les charges refacturées au locataire dans leurs recettes. Elles sont pourtant imposables au même titre que le loyer et doivent figurer dans le total des recettes déclarées. Elles sont également prises en compte pour déterminer le passage éventuel de LMNP à LMP. En location courte durée, elles peuvent aussi déclencher le paiement de cotisations sociales.
Les charges déductibles : ce qui réduit le résultat
Au régime réel, toutes les dépenses engagées pour votre activité de location meublée viennent réduire votre résultat imposable. Les principales charges déductibles sont les suivantes :
- Taxe foncière et charges de copropriété non récupérables sur le locataire ;
- Assurance PNO (propriétaire non occupant) ;
- Intérêts d’emprunt et frais de dossier bancaire ;
- Frais de gestion locative et honoraires d’agence ;
- Cotisation Foncière des Entreprises (CFE) ;
- Honoraires d’expert-comptable : 100 % déductibles, ce qui réduit d’autant le coût réel d’un accompagnement.
Chaque charge doit être justifiée par une facture et enregistrée à sa date d’exigibilité dans le livre-journal.
Pour aller plus loin, voici les principales charges déductibles en comptabilité LMNP au régime réel et les justificatifs à conserver :
| Charge | Déductible ? | Justificatif requis |
|---|---|---|
| Taxe foncière | ✅ Oui | Avis d’imposition |
| Charges de copropriété non récupérables | ✅ Oui | Appel de charges |
| Assurance PNO | ✅ Oui | Avis d’assurance |
| Intérêts d’emprunts | ✅ Oui | Tableau d’amortissement bancaire |
| Frais de dossier bancaire | ✅ Oui | Relevé bancaire |
| Frais de gestion locative | ✅ Oui | Facture agence |
| CFE | ✅ Oui | Avis de CFE |
| Honoraires d’expert-comptable | ✅ Oui | Facture cabinet |
| Travaux d’entretien et réparation | ✅ Oui | Facture artisan |
| Dépenses > 500 € HT (mobilier, équipements…) | ⚠️ Oui, en immobilisation | Facture fournisseur |
| Travaux d'agrandissement ou de construction | ⚠️ Oui, en immobilisation | Facture artisan |
| Frais de déplacements liés au bien | ✅ Oui | Justificatif kilométrique |
| Remboursement du capital | ❌ Non | |
| Terrain | ❌ Non |
Les immobilisations et amortissements
En comptabilité de loueur en meublé non professionnel au régime réel, le bien immobilier, le mobilier et les travaux de rénovation ne s’enregistrent pas en charges. Ils s’inscrivent à l’actif du bilan en tant qu’immobilisations, et sont déduits progressivement via l’amortissement.
L’amortissement étale la déduction du coût d’acquisition sur la durée d’usage estimée de chaque élément. Une décomposition rigoureuse est obligatoire : le bâti, les composants (toiture, façade, installations…) et le mobilier s’amortissent séparément. Le terrain, lui, n’est jamais amortissable.
Lorsque les amortissements dépassent le résultat de l’année, l’excédent n’est pas perdu : il est reportable sans limite de durée sur les exercices suivants.
C’est précisément ce mécanisme qui permet à la majorité des LMNP au régime réel de ne payer que peu, voire aucun impôt sur leurs revenus locatifs pendant de nombreuses années.
Factures, justificatifs et conservation des pièces
Chaque dépense enregistrée en comptabilité doit être appuyée par un justificatif : facture de travaux, note de mobilier, avis de taxe foncière, relevé d’intérêts d’emprunt. Sans pièce justificative, une charge peut être réintégrée lors d’un contrôle fiscal.
La durée de conservation est de 10 ans minimum, correspondant au délai de prescription fiscale. Format papier ou numérique : les deux sont acceptés, à condition que le document soit lisible et non altéré.
À noter : depuis le 1ᵉʳ septembre 2026, tout loueur en meublé LMNP est tenu de recevoir ses factures fournisseurs au format électronique, via une plateforme de dématérialisation agréée. Pour comprendre ce que cela implique concrètement, consultez notre guide sur la facturation électronique.
La comptabilité LMNP au régime réel est technique et ne laisse pas de place à l’approximation. Nos experts-comptables spécialisés en location meublée prennent en charge l’intégralité de votre comptabilité, de la tenue des comptes à la transmission de la liasse fiscale.
Quels documents comptables et fiscaux produire dans une comptabilité LMNP au régime réel ?
La comptabilité LMNP au régime réel donne lieu à l’établissement de plusieurs documents obligatoires. Chacun répond à une finalité précise : certains servent à photographier votre patrimoine, d’autres à calculer votre impôt ou à justifier vos amortissements. Voici ce qu’ils contiennent et pourquoi ils importent.
Le bilan comptable LMNP
Le bilan comptable est la photographie annuelle de votre activité à la date de clôture de l’exercice, soit le 31 décembre. Il présente deux faces indissociables :
- L’actif : la valeur nette comptable de votre bien immobilier et de votre mobilier (après déduction des amortissements cumulés), vos créances locatives et votre trésorerie disponible ;
- Le passif : vos emprunts en cours, vos dettes fournisseurs et le résultat de l’exercice.
Établi chaque année à la clôture, le bilan permet de suivre l’évolution de votre patrimoine comptable, et de justifier les amortissements accumulés depuis le début de l’activité.
💡À savoir : La valeur de votre bien inscrite au bilan ne reflète pas sa valeur de marché. Il retrace sa valeur comptable nette, c’est-à-dire le prix d’acquisition diminué des amortissements cumulés. Un bien acheté 200 000 € et amorti de 80 000 € apparaît au bilan pour 120 000 €, quelle que soit sa valeur réelle sur le marché.
Le compte de résultat et le FEC
Le compte de résultat retrace l’ensemble des flux de votre activité sur l’exercice, du 1ᵉʳ janvier au 31 décembre. Son équation est simple : recettes exigibles, moins charges déductibles, moins amortissements = résultat net imposable. C’est ce résultat qui sera reporté sur votre liasse fiscale s.
Le FEC (Fichier des Écritures Comptables) est le pendant informatique de ce suivi. Généré automatiquement par votre logiciel de comptabilité, il retrace dans un format normalisé l’intégralité des écritures comptables dans l’ordre chronologique. En cas de contrôle fiscal, l’administration peut le réclamer à tout moment. Son absence ou sa non-conformité expose à une amende minimale de 5 000 €.
La liasse fiscale 2031 et la déclaration de revenus
La liasse fiscale 2031-SD est le document central de la déclaration fiscale d’un LMNP au régime réel. Elle synthétise l’ensemble des données comptables de l’exercice et est accompagnée des annexes 2033 :
- 2033-A : bilan simplifié
- 2033-B : compte de résultat simplifié
- 2033-C : tableau des immobilisations et amortissements
- 2033-D à G : provisions, plus-values et informations complémentaires selon votre situation
La liasse est transmise obligatoirement par voie dématérialisée, soit directement depuis votre espace professionnel sur impots.gouv.fr (mode EFI), soit via un logiciel comptable ou un expert-comptable (mode EDI-TDFC). Elle est à déposer au plus tard le 2ᵉ jour ouvré suivant le 1ᵉʳ mai, avec un délai supplémentaire accordé pour la dématérialisation.
Une fois la liasse envoyée, le résultat fiscal est à reporter sur le formulaire 2042 C PRO lors de votre déclaration annuelle de revenus.
L’attestation comptable : un document clé depuis 2025
Depuis le 15 février 2025 (Loi de finances 2025, art. 84), les amortissements déduits pendant la durée de détention sont réintégrés dans le calcul de la plus-value imposable lors de la revente du bien. Concrètement : plus vous avez amorti, plus la plus-value taxable peut être élevée.
L’attestation comptable est le document qui certifie le montant total des amortissements pratiqués depuis le début de l’activité. Elle est demandée au moment de la cession et établie à partir des données comptables de l’ensemble de la période de détention, généralement par l’expert-comptable, ou par le loueur lui-même s’il gère sa comptabilité en solo.
Sa production suppose une comptabilité rigoureuse et continue depuis l’acquisition du bien. Une lacune dans les enregistrements (amortissements mal calculés par exemple) peut rendre cette attestation impossible à établir correctement, avec des conséquences fiscales directes lors de la vente.
Faire sa comptabilité LMNP soi-même ou se faire accompagner ?
Aucune loi n’impose de faire appel à un expert-comptable LMNP. Vous pouvez tenir votre comptabilité vous-même, utiliser un logiciel ou la confier à un expert-comptable spécialisé en LMNP. Mais la décision dépend de plusieurs critères : votre régime fiscal, votre aisance avec la comptabilité, le temps que vous pouvez y consacrer et le niveau d’accompagnement recherché. Au régime réel, la qualité et la rigueur du suivi comptable comptent aussi sur le long terme, notamment parce que les amortissements pratiqués peuvent avoir un impact fiscal lors de la revente du bien.
Au micro-BIC : gérer seul est envisageable
Au micro-BIC, les obligations comptables se limitent à la tenue d’un registre des recettes et au renseignement du formulaire 2042 C PRO lors de la déclaration annuelle. Des démarches tout à fait accessibles en autonomie.
Le vrai risque n’est pas dans la déclaration elle-même : c’est dans le choix du régime.
Opter pour le micro-BIC alors que le régime réel serait bien plus avantageux est l’erreur la plus coûteuse que puisse commettre un loueur meublé. Sur 10 ans, un mauvais choix peut représenter plusieurs milliers d’euros d’impôt payés en trop.
Au régime réel : les risques d’une gestion en solo
Au régime réel, la complexité change de nature. Livre-journal, grand livre, FEC, liasse fiscale avec ses annexes 2033, tableau des amortissements par composant : chaque document obéit à des règles précises, et une erreur dans l’un d’eux peut entraîner un redressement fiscal.
Les risques les plus fréquents en gestion autonome :
- FEC absent ou non conforme : amende minimale de 5 000 €, exigible dès le premier exercice ;
- Amortissements mal calculés : mauvaise décomposition en composants, durées incorrectes, prorata temporis oublié ;
- Attestation comptable impossible à produire lors de la revente, faute de comptabilité continue depuis l’acquisition.
Quand et pourquoi faire appel à un expert-comptable LMNP spécialisé ?
Faire appel à un expert-comptable est stratégique dès le premier bien au régime réel : choix du régime, inscription du bien à l’actif, élaboration du plan d’amortissement, production de la première liasse fiscale. C’est à ce stade que les décisions les plus structurantes sont prises et les erreurs les plus coûteuses commises.
L’accompagnement devient d’autant plus nécessaire en cas de pluralité de biens, de multiactivité (salarié + LMNP, libéral + LMNP) ou simplement si vous manquez de temps ou d’appétence pour l’administratif comptable.
💡Conseil d’expert : les honoraires d’expert-comptable sont 100 % déductibles de vos revenus locatifs au régime réel.
Spécialisés en location meublée depuis plus de 65 ans, nous accompagnons chaque année des milliers de loueurs meublés dans leur comptabilité et leur déclaration fiscale. Avec 25 000 biens suivis, 50 comptables dédiés et une note de 4,7/5 sur Google, notre cabinet est l’un des acteurs de référence de la comptabilité de loueur en meublé non professionnel en France : à partir de 380 € HT/an, une charge entièrement déductible.
FAQ sur la comptabilité LMNP
Oui. Un expert-comptable en ligne offre les mêmes prestations qu’un cabinet traditionnel : tenue des comptes, liasse fiscale, déclaration de revenus. C’est souvent plus rapide et moins coûteux, à condition que le cabinet soit spécialisé en location meublée. C’est le cas par exemple d’Anderlaine.
Les honoraires varient selon la situation. Chez Anderlaine, la mission comptable LMNP démarre à 380 € HT/an pour une location longue durée : une charge 100 % déductible de vos revenus locatifs.
Cela dépend de leur nature. Les travaux d’entretien et de réparation sont des charges déductibles. Les travaux de construction, d’agrandissement ou de rénovation lourde s’inscrivent à l’actif et s’amortissent sur plusieurs années.
La comptabilité d’engagement enregistre les opérations à leur date d’exigibilité, pas d’encaissement. C’est le mode obligatoire au régime réel. La comptabilité de trésorerie, elle, enregistre à la date du flux financier effectif.
Spécialisés en location meublée depuis plus de 65 ans, votre comptable Anderlaine prend en charge l’intégralité de votre comptabilité LMNP : tenue des comptes, liasse fiscale 2031, déclaration de revenus, suivi des amortissements. À partir de 380 € HT/an, entièrement déductibles.
 | Auteur : Raphaël Mansord, Expert LMNPRaphaël accompagne les investisseurs dans la gestion fiscale de leurs revenus locatifs au sein d’Anderlaine. Fort de plus de 15 ans d’expérience dans les secteurs bancaire, entrepreneurial et du courtage, il apporte une vision globale et pragmatique des enjeux liés à l’investissement immobilier. Passionné d’économie, il veille à proposer des conseils éclairés et adaptés aux réalités du marché. |
- BOFiP – BOI-BIC-DECLA-30-20-20 : Obligations comptables au régime réel simplifié
- BOFiP – BOI-BIC-DECLA-30-30 : Registre des recettes (micro-BIC)
- gouv.fr – Téléprocédures : EFI ou EDI (mis à jour le 03/04/2024)
- gouv.fr – Facturation électronique : je suis un loueur en meublé
- Code du Commerce – article L123-22
- Loi de finances pour 2025 – article 84 (réintégration des amortissements dans la plus-value LMNP)
Autres fiches pratiques dans cette thématique
- Location meublée (LMNP-LMP)
Déclaration LMNP : le guide complet pour bien déclarer ses revenus
- Location meublée (LMNP-LMP)
