Créer une société à plusieurs repose en principe sur une vision commune et une relation de confiance entre les associés. Pourtant, au fil du développement de l’entreprise, des situations imprévues peuvent apparaître : divergence de stratégie, départ d’un associé, arrivée d’investisseurs, difficultés financières ou encore projet de cession de la société.
Le pacte d’associés constitue un outil juridique destiné à anticiper ces situations. Bien qu’il ne soit pas obligatoire, il permet d’organiser les relations entre les associés, de sécuriser la gouvernance de l’entreprise, de définir certaines règles relatives à la rémunération des dirigeants et de prévenir de nombreux conflits susceptibles de fragiliser le projet entrepreneurial.
L’essentiel à savoir
- Le pacte d’associés est un contrat conclu entre les associés afin d’organiser leurs relations au sein de la société et de définir les règles applicables à la transmission des titres ;
- Il complète les statuts de la société sans s’y substituer ;
- Il permet d’anticiper des situations sensibles : conflits entre associés, cessions de titres, arrivée d’investisseurs ou sortie d’un associé ;
- Sa confidentialité et sa souplesse permettent de l’adapter en fonction des besoins spécifiques de chaque entreprise, de la répartition du capital et des objectifs des associés
Qu’est-ce qu’un pacte d’associés ?
Le pacte d’associés est un contrat conclu entre les associés afin d’organiser leurs relations, fixer les règles relatives à la gouvernance de la société ou encore les conditions de cession des titres ainsi que les mécanismes destinés à résoudre d’éventuels désaccords.
Contrairement aux statuts, qui ont vocation à encadrer le fonctionnement institutionnel de la société, le pacte permet d’apporter des solutions plus personnalisées et adaptées à la situation des associés. Il est ainsi fréquent d’y
Sur le plan juridique, le pacte constitue un contrat soumis au droit commun des obligations. Il n’engage que ses signataires, lesquels sont tenus de respecter les engagements qu’ils ont souscrits. En cas de violation, leur responsabilité contractuelle peut être engagée.
Contrairement aux statuts, qui sont déposés au greffe et accessibles au public, le pacte est confidentiel. Cette discrétion permet notamment de préserver la confidentialité des accords économiques, des mécanismes de gouvernance ou encore des modalités de sortie prévues entre associés.
Un outil facultatif mais souvent indispensable
Aucun texte n’impose aux associés de conclure un pacte. Une société peut donc parfaitement être créée et fonctionner sans ce document.
Toutefois, en pratique, son intérêt est considérable dès lors que plusieurs personnes se partagent le capital et interviennent dans la gouvernance de la société. En effet, les situations de tension surviennent rarement au moment de la création de l’entreprise ; elles apparaissent généralement ultérieurement, lorsque les enjeux financiers deviennent plus importants ou que les intérêts des associés divergent.
Le pacte peut être signé par l’ensemble des associés ou seulement par certains d’entre eux. Cette souplesse permet de l’adapter à des situations très variées, notamment lorsqu’un investisseur entre au capital ou lorsqu’une partie seulement des associés souhaite encadrer certaines relations particulières.
Il est également fréquent de prévoir une clause d’adhésion imposant à tout nouvel associé de rejoindre le pacte préalablement à l’acquisition de ses titres. Cette précaution garantit la pérennité du dispositif dans le temps.
Les opérations de levée de fonds illustrent parfaitement l’utilité du pacte. Les investisseurs exigent presque systématiquement des droits spécifiques concernant l’information financière, la gouvernance de la société, les opérations de cession ou encore les modalités de liquidité de leur investissement.
Pacte d’associés et statuts : deux documents complémentaires
Le pacte d’associés et les statuts poursuivent des objectifs différents mais complémentaires :
- Les statuts constituent le socle juridique de la société. Ils sont obligatoires, publics et opposables aux tiers. Ils définissent les principales règles de fonctionnement de l’entreprise.
- Le pacte intervient quant à lui sur un terrain plus contractuel. Facultatif et confidentiel, il permet d’organiser les relations entre les associés selon des modalités qui ne figurent pas dans les statuts.
Cette complémentarité implique toutefois une vigilance particulière. Les deux documents doivent être parfaitement cohérents. En cas de contradiction, les statuts continuent généralement à s’appliquer dans les relations avec la société et les tiers, tandis que le non-respect du pacte peut engager la responsabilité de l’associé concerné à l’égard des autres signataires.
Une rédaction coordonnée des statuts et du pacte est donc essentielle afin d’éviter toute difficulté d’interprétation.
Comment rédiger un pacte d’associés adapté à son projet ?
Un pacte d’associés n’est pas un simple document juridique venant compléter les statuts. Il constitue un véritable outil de prévention des risques, destiné à organiser les relations entre associés dans la durée.
Sa rédaction suppose de se projeter au-delà de la phase de création de l’entreprise pour anticiper les événements qui jalonnent la vie sociale : évolution de la gouvernance, entrée de nouveaux investisseurs, départ d’un associé, transmission des titres ou encore cession de la société. Plus ces situations sont envisagées en amont, moins elles risquent de générer des tensions ou des blocages par la suite.
Chaque société présentant des caractéristiques propres, un pacte efficace repose nécessairement sur une approche sur mesure. L’accompagnement d’un avocat permet de construire un document adapté aux objectifs des associés, juridiquement sécurisé et parfaitement cohérent avec les statuts de la société.
Les clauses les plus fréquemment rencontrées
Le contenu d’un pacte d’associés varie selon la composition du capital, les objectifs poursuivis et le niveau de maturité de l’entreprise. Certaines clauses sont néanmoins devenues incontournables.
Les clauses relatives aux mouvements de titres figurent parmi les plus importantes. Tel est notamment le cas :
- de la clause d’agrément, qui soumet certaines cessions à une autorisation préalable ;
- de la clause de préemption, qui offre aux associés un droit prioritaire d’acquisition ;
- de la clause d’inaliénabilité, qui interdit temporairement la cession des titres ;
- des clauses de sortie conjointe (tag along) permettant aux associés minoritaires de vendre dans les mêmes conditions que le majoritaire ;
- des clauses d’entraînement (drag along) obligeant les minoritaires à participer à une vente globale de la société dans certaines circonstances.
Le pacte peut également contenir des mécanismes destinés à encadrer la gouvernance de la société ainsi que les modalités de fixation et d’évolution de la rémunération des dirigeants. Certaines décisions stratégiques peuvent ainsi nécessiter l’accord préalable de catégories particulières d’associés ou le respect de procédures spécifiques.
D’autres clauses ont pour objet de protéger l’entreprise elle-même, telles que les engagements de confidentialité, les clauses de non-concurrence ou encore les mécanismes d’exclusion applicables lorsqu’un associé adopte un comportement contraire aux intérêts sociaux.
Enfin, il est souvent pertinent de prévoir des dispositifs permettant de résoudre les conflits sans recourir immédiatement aux tribunaux, par exemple au moyen de procédures de médiation, de conciliation ou d’arbitrage.
Les questions à se poser avant la rédaction du pacte d’associés
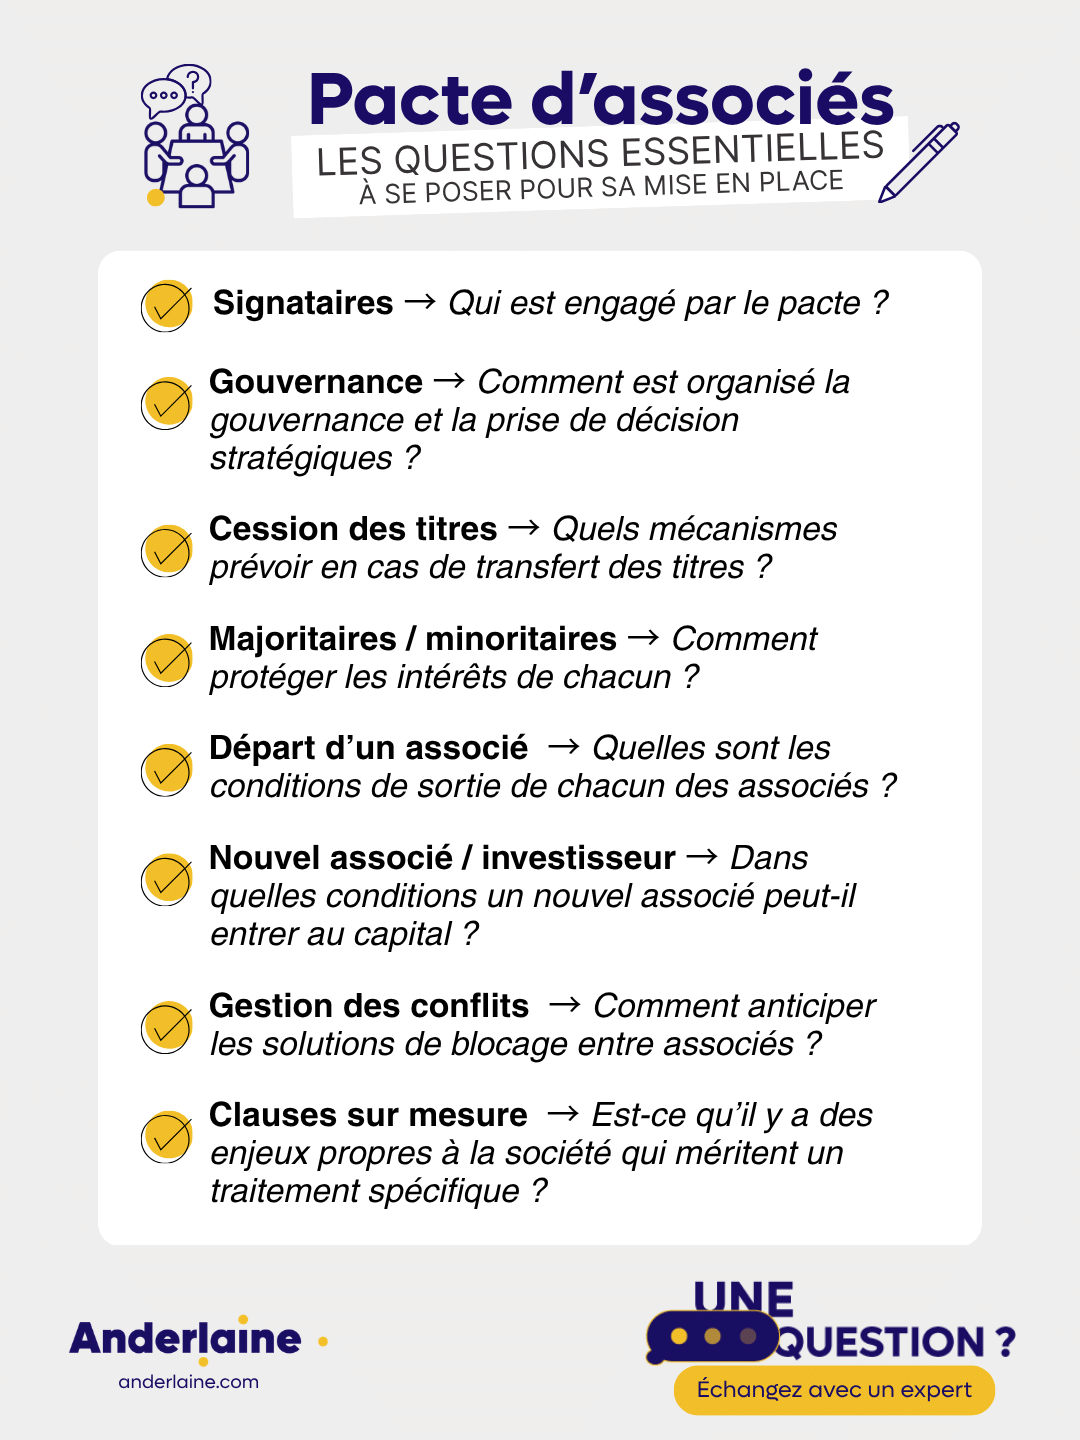
Avant de se lancer dans la rédaction d’un pacte d’associés, les associés doivent d’abord identifier les situations qu’ils souhaitent réellement encadrer : qui décide, qui peut entrer au capital, comment organiser un départ ou encore que faire en cas de blocage. L’image ci-dessous reprend les questions clés à se poser :
Les erreurs les plus fréquentes
- La première erreur consiste à utiliser un modèle gratuit et générique trouvé sur internet sans l’adapter aux spécificités du projet. Chaque société possède une organisation capitalistique, des enjeux économiques et des objectifs propres qui nécessitent une rédaction sur mesure.
- Une autre difficulté réside dans les incohérences entre le pacte et les statuts. De telles contradictions peuvent affaiblir l’efficacité des mécanismes mis en place et compliquer leur mise en œuvre.
- Les associés sous-estiment également fréquemment les conséquences d’un départ, d‘un désaccord majeur ou d’une situation de blocage. Or, c’est précisément lorsque la relation se dégrade qu’il devient essentiel de disposer de règles préalablement définies.
En pratique, l’enjeu n’est pas de multiplier les clauses, mais d’identifier les situations susceptibles de créer un déséquilibre ou un blocage entre les associés.
🔑 L’accompagnement par un avocat permet d’adapter le pacte aux attentes des associés et aux spécificités de l’entreprise.
Les conséquences du non-respect du pacte
Le non-respect d’un pacte d’associés peut entraîner l’engagement de la responsabilité contractuelle de son auteur. Les autres signataires disposent alors de différents recours afin d’obtenir réparation du préjudice subi.
Les dommages-intérêts demeurent la sanction la plus fréquente, mais l’efficacité du pacte dépend
Conclusion
Le pacte d’associés est bien plus qu’un document accessoire venant compléter les statuts. Véritable outil de prévention des risques, il permet d’organiser durablement les relations entre associés, d’encadrer les mouvements de titres et de sécuriser la gouvernance de l’entreprise.
Mis en place dès la création de la société ou à l’occasion d’une opération structurante, il contribue à préserver l’équilibre entre les associés et à éviter que des désaccords futurs ne compromettent le développement du projet. Pour être pleinement efficace, il doit toutefois être adapté aux spécificités de l’entreprise et aux objectifs poursuivis par ses associés.
Nos avocats sont à votre écoute pour répondre à toutes vos questions et vous accompagner dans vos projets.
FAQ sur le pacte d’associés
Oui. Un pacte d’associés peut évoluer au cours de la vie de la société, notamment lors de l’arrivée d’un investisseur ou d’une évolution de la gouvernance. En principe, sa modification nécessite l’accord de l’ensemble des signataires, sauf si le pacte prévoit lui-même des modalités spécifiques de modification.
La durée du pacte d’associés est fixée par les parties. Elle ne peut être perpétuelle. A défaut de précision dans le pacte, la jurisprudence considère que le pacte est présumé conclu pour la durée restant à courir de la société.
|
|
Auteur : Mélanie Debernardi, Avocat en droit des sociétés Maître Mélanie DEBERNARDI intervient en droit des société au sein du cabinet ANDERLAINE. Elle accompagne les dirigeants et les entreprises dans leurs projets, de la création de société à son développement, ainsi que dans la sécurisation de leurs opérations et de leurs relations entre associés. |
Sources et textes de référence
- Legifrance – Code civil
- Pourvoi n°24-21.896 | Cour de cassation, 11 mars 2026
- Memento Transmission d’entreprise, Editions Francis Lefebvre
Autres fiches pratiques
- Juridique entreprise
- Conseil d’experts
L’apport-cession : report de l’imposition et réinvestissement (150-0 B ter)

- Juridique entreprise
- Conseil d’experts
